Kuitit kuntoon ja kirjanpito sujuvaksi – vinkit yrittäjälle
Kirjanpitoon liittyy paljon lainsäädäntöä, joka on otettava huomioon kirjanpitoa laadittaessa. Kirjanpitovelvollisen vastuulla on huolehtia siitä, että kirjanpitoaineisto on asianmukaista, riittävää ja toimitetaan kirjanpitäjälle ajallaan.
Tilitoimisto laatii kirjanpidon asiakkaan toimittaman aineiston perusteella. Jotta kirjanpidosta saadaan luotettava ja paikkansapitävä kokonaisuus, tositteiden on oltava riittäviä ja niiden sisällön ymmärrettävää.
Käytännössä aineistosta puuttuu kuitenkin usein tositteita tai niistä ei käy ilmi, mitä on ostettu, kenelle hankinta on tehty tai miten kulu liittyy yrityksen toimintaan.
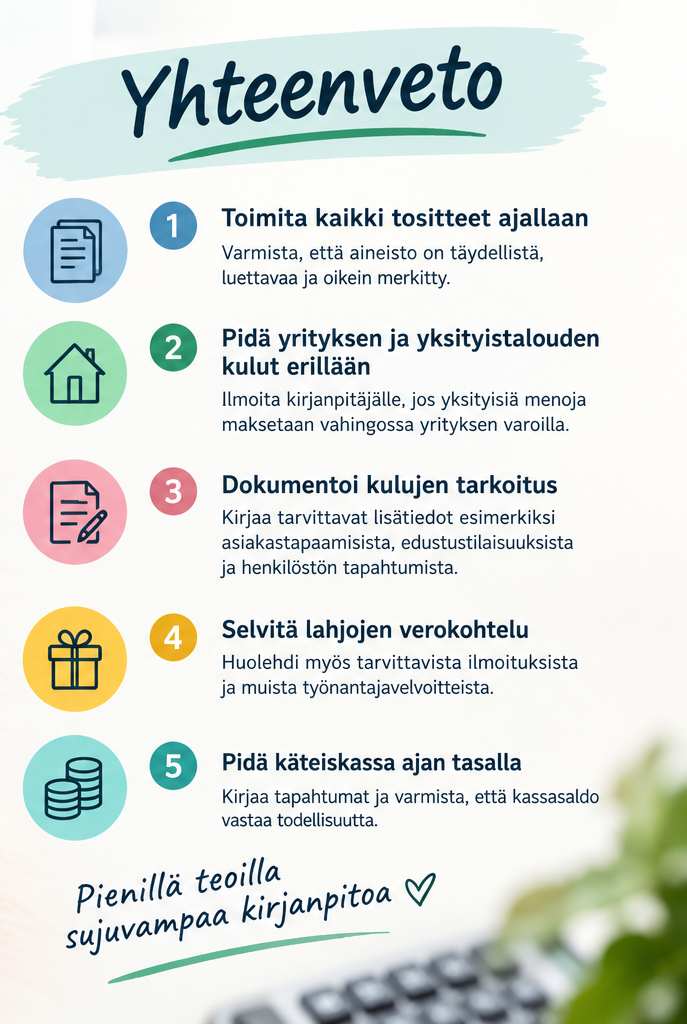
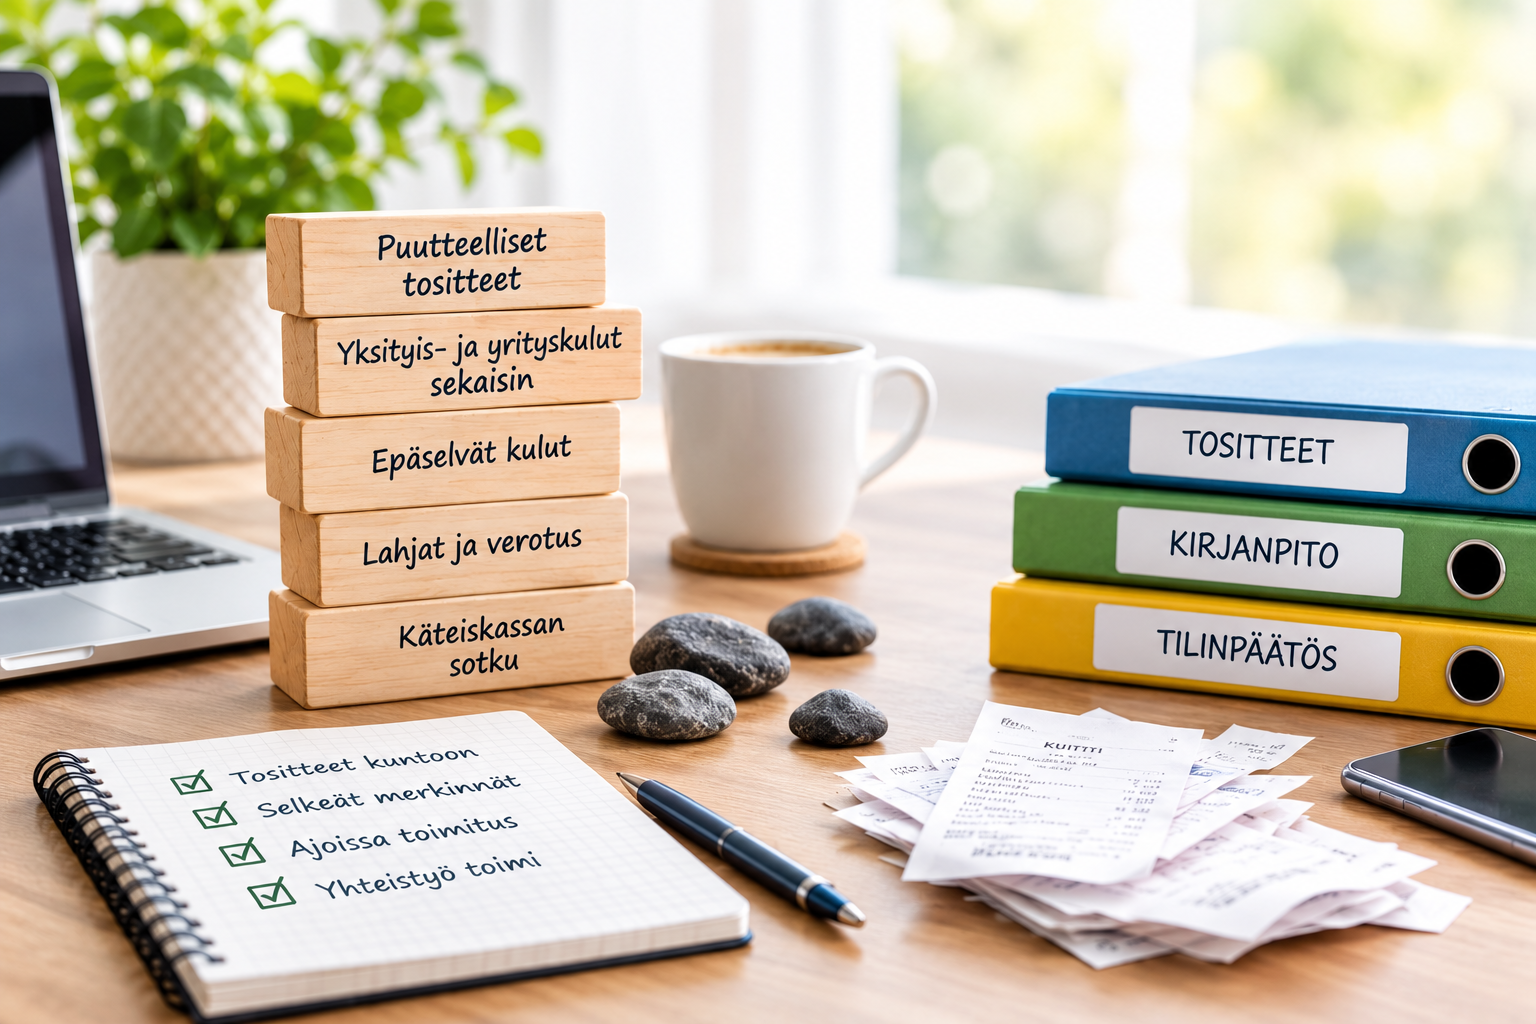
Miten yleisimmät kirjanpitovirheet voidaan välttää? Tässä blogissa käymme läpi viisi tavallista haastetta ja annamme käytännön vinkkejä niiden selättämiseen.
Tositeaineistoon liittyvät puutteet
Puuttuvat tositteet ovat yksi yleisimmistä syistä siihen, että tilitoimisto joutuu ottamaan yhteyttä asiakkaaseen lisätietojen saamiseksi. Ilman asianmukaisia tositteita kirjanpidon oikeellisuutta voi olla vaikea varmistaa.
Kirjanpidon tositteita ovat esimerkiksi:
ostolaskut ja myyntilaskut
ostokuitit
palkkoihin liittyvät tositteet ja palkkalaskelmat
lainoihin liittyvät sopimukset ja muut asiakirjat
omaisuuden hankintaan liittyvät laskut ja muut dokumentit.
Pelkkä maksutapahtuma pankkitilillä ei riitä osoittamaan, mitä on ostettu ja miten hankinta liittyy yrityksen toimintaan.
Vinkki: Tarkista, että jokaisesta ostosta löytyy asianmukainen tosite. Esimerkiksi maksupäätteen kuitti ei välttämättä kerro riittävästi ostoksen sisällöstä. Jos varsinainen ostokuitti puuttuu, kirjanpitäjä joutuu pyytämään lisäselvitystä.
Myös tositteiden luettavuudella on merkitystä. Jos kuvaat kuitin puhelimella, varmista, että koko kuitti näkyy kuvassa, teksti on luettavissa ja kuva on oikein päin. Epäselvästä kuvasta ei välttämättä saada kaikkia tarvittavia tietoja, jolloin kuitti joudutaan pyytämään uudelleen.
Vinkki: Hyödynnä tilitoimiston tarjoamaa mobiilisovellusta tai muuta sähköistä aineistonhallintajärjestelmää. Tallenna kuitit ja muut tositteet heti, kun ne syntyvät. Näin aineisto pysyy järjestyksessä eikä puuttuvia tositteita tarvitse etsiä kuukausien päästä.
Ajantasainen ja huolellisesti toimitettu aineisto säästää sekä yrittäjän että kirjanpitäjän aikaa.
Yrityksen ja yksityisen talouden kuitit sekaisin
Yrityksen ja yrittäjän yksityistalouden varat ja menot on pidettävä erillään. Tämä helpottaa kirjanpidon laatimista ja varmistaa, että yrityksen tulos muodostuu oikeiden tulojen ja kulujen perusteella.
Yrityksen tililtä ei siis pitäisi maksaa esimerkiksi omia vaateostoksia tai perjantain ruokaostoksia, jos ne eivät liity yrityksen toimintaan.
Entä jos yksityinen meno on kuitenkin maksettu yrityksen tililtä? Tällöin tapahtuma on käsiteltävä asianmukaisesti kirjanpidossa. Tapahtuman luonteesta riippuen kyseeseen voi tulla esimerkiksi saatava osakkaalta, joka on maksettava takaisin yhtiölle, tai muu asianmukainen käsittely.
Vinkki: Käytä yrityksen pankkitiliä ja maksukorttia vain yrityksen toimintaan liittyviin menoihin. Jos yksityinen meno tulee vahingossa maksettua yrityksen varoilla, ilmoita siitä kirjanpitäjälle mahdollisimman pian. Näin tapahtuma voidaan käsitellä oikein eikä virhe jää rasittamaan kirjanpitoa.
Selkeä ero yrityksen ja yksityistalouden välillä helpottaa myös yrityksen taloudellisen tilanteen seuraamista.
Tositteet, joista ei selviä miten ne liittyvät yrityksen toimintaan
Asiakastapaamiset, edustustilaisuudet ja henkilöstön virkistyspäivät kuuluvat monen yrityksen arkeen. Näihin liittyvät kulut voivat kuitenkin herättää kysymyksiä, jos tositteesta ei käy ilmi, mihin tilaisuuteen hankinta liittyy ja miksi kulu on syntynyt.
Pelkkä ravintolakuitti ei esimerkiksi kerro, oliko kyseessä asiakastapaaminen, henkilöstön virkistystilaisuus vai yrittäjän yksityinen ruokailu.
Kirjanpitoa varten on tärkeää dokumentoida kulun liiketoiminnallinen tarkoitus. Tilanteen mukaan tositteeseen tai sen liitteeksi kannattaa merkitä esimerkiksi:
tilaisuuden tarkoitus
osallistujat tai osallistujaryhmä
tilaisuuden ajankohta
yhteys yrityksen liiketoimintaan.
Kaikkiin tilanteisiin ei tarvita samanlaista selvitystä, mutta tietojen on oltava riittäviä kulun luonteen ja käsittelyn arvioimiseksi.
Erityisesti edustus-, neuvottelu- ja henkilöstötilaisuuksiin liittyvien kulujen verokohtelu voi poiketa toisistaan. Myös arvonlisäveron vähennysoikeus riippuu kulun luonteesta ja sovellettavista säännöistä.
Vinkki: Kirjaa tilaisuuden tarkoitus ja tarvittavat lisätiedot heti kulun syntyessä. Kun tapahtuman yksityiskohdat ovat vielä tuoreessa muistissa, selvityksen tekeminen on huomattavasti helpompaa.
Hyvä dokumentointi auttaa kirjanpitäjää käsittelemään kulun oikein ja vähentää myöhempien lisäselvitysten tarvetta esimerkiksi verotarkastuksen yhteydessä.
Lahjat ja niiden verokohtelu
Lahjat ovat mukava tapa muistaa liikekumppaneita ja kiittää työntekijöitä hyvin tehdystä työstä. Lahjojen antamiseen liittyy kuitenkin verotuksellisia kysymyksiä, jotka kannattaa selvittää etukäteen.
Lahjan verokohteluun vaikuttavat muun muassa lahjan saaja, lahjan arvo ja luonne sekä antamisen peruste.
Rahalahja työntekijälle on aina veronalaista palkkaa, josta on tehtävä asianmukaiset ilmoitukset ja maksettava työnantajasivukulut.
Myös lahjakortin verokohtelu riippuu sen ehdoista: vapaasti rahaksi vaihdettava tai muuten rahaan rinnastuva lahjakortti voi olla verotuksessa eri asemassa kuin tiettyyn tuotteeseen tai palveluun rajattu lahjakortti.
Liikekumppaneille annettavissa lahjoissa puolestaan on arvioitava, onko kyse esimerkiksi mainoslahjasta vai edustuslahjasta. Myös lahjoihin liittyvä arvonlisäveron vähennysoikeus on selvitettävä tapauskohtaisesti.
Vinkki: Dokumentoi lahjan saaja, lahjan arvo, antamisen tarkoitus ja yhteys yrityksen toimintaan. Jos lahja annetaan työntekijälle, selvitä etukäteen, miten se tulee käsitellä palkkahallinnossa ja mitä ilmoituksia siitä tarvitaan.
Kun lahjan verokohtelu tarkistetaan jo ennen sen antamista, vältytään ikäviltä yllätyksiltä ja ylimääräiseltä selvitystyöltä.
Käteiskassa ja sen täsmäyttäminen
Käteisen käyttö on vähentynyt huomattavasti, mutta joissakin yrityksissä käteiskassa on edelleen osa päivittäistä toimintaa.
Jos yrityksessä käsitellään käteistä rahaa, käteistapahtumat on dokumentoitava huolellisesti. Käteismyynnit, käteisellä maksetut ostot ja muut kassaan vaikuttavat tapahtumat on pystyttävä todentamaan kirjanpidosta.
Kassakirjan avulla voidaan seurata käteiskassan tapahtumia päiväkohtaisesti. Siihen merkitään esimerkiksi käteismyynnit, käteisellä maksetut ostot sekä muut kassaan tulevat ja sieltä lähtevät rahamäärät.
Kassakirjan tietojen on vastattava todellisia tapahtumia, ja kirjanpidon kassasaldon on oltava täsmäytettävissä kassassa tosiasiallisesti olevaan rahamäärään.
Käteiskassa ei voi olla miinuksella. Jos kassakirjan mukaan rahaa on käytetty enemmän kuin kassaan on tullut, tapahtumista puuttuu jotakin tai niitä ei ole kirjattu oikein.
Myös poikkeuksellisen suuri kassasaldo voi herättää kysymyksiä. Jos kirjanpidon mukaan kassassa pitäisi olla huomattava määrä rahaa, mutta todellisuudessa rahaa ei löydy, tilanne on selvitettävä.
Vinkki: Pidä kassakirja ajan tasalla ja täsmäytä käteiskassa säännöllisesti. Varmista, että kaikki käteistapahtumat on kirjattu ja että tositteet ovat tallessa. Näin mahdolliset erot havaitaan ajoissa eikä niitä tarvitse selvittää vasta tilinpäätöksen yhteydessä.
Huolellinen kirjanpito säästää aikaa ja vaivaa
Hyvin hoidettu kirjanpito ei ole vain lakisääteinen velvollisuus. Se auttaa yrittäjää seuraamaan yrityksen taloudellista tilannetta, tekemään parempia päätöksiä ja välttämään turhaa lisätyötä.
Kun kirjanpitoaineisto on kunnossa ja yhteistyö tilitoimiston kanssa toimii, yrittäjä voi keskittyä rauhallisemmin oman liiketoimintansa kehittämiseen.